JazzCash - Your Mobile Account

- 295.00 Rezensionen
- 4,5
- Downloads
- 100.000.000+
 Analyse von Appgk
Bei einer mobilen Finanz-App entscheidet sich der Nutzen oft nicht daran, wie viele Aufgaben sie verspricht, sondern daran, ob der entscheidende Schritt im richtigen Moment gelingt. Ich habe JazzCash - Your Mobile Account als Werkzeug für alltägliche Geldbewegungen betrachtet: Transfers, Rechnungen, Sparen und Überweisungen sollen in einer gemeinsamen Umgebung zusammenfinden. Das ist besonders reizvoll, wenn ich gerade unterwegs bin und eine Zahlung nicht bis zum nächsten Computer aufschieben möchte. Zugleich hängt der praktische Wert solcher Abläufe davon ab, ob die Internetverbindung mitspielt.
JazzCash ist eine kostenlose Finanz-App von JazzCash. Sie ist seit dem 17.07.2016 verfügbar, hat eine durchschnittliche Bewertung von 4,5 bei rund 2,7 Millionen Bewertungen und wurde über 100 Millionen Mal installiert. Die Freigabe ab null Jahren sagt etwas über die Altersklassifizierung aus, nicht darüber, dass jedes Finanzgeschäft für jede Person geeignet wäre. Für mich zählt im Alltag vor allem, ob die gebündelten Geldwege zu den eigenen Gewohnheiten passen.
Eine mobile Geldzentrale statt vieler einzelner Wege
Bei meiner Nutzung fiel mir vor allem auf, wie stark sich die App auf die Verbindung verschiedener Geldaufgaben konzentriert. Ein Geldtransfer steht nicht völlig isoliert neben einer Rechnung oder einer Überweisung. Stattdessen entsteht der Eindruck eines mobilen Kontos, das man für wiederkehrende und spontane Erledigungen einsetzen kann. Genau dieser Zusammenhang ist die wichtigste Fähigkeit von JazzCash.
Für mich ist das mehr als eine lange Funktionsliste. Wenn ich Geld an eine andere Person senden, eine offene Rechnung begleichen oder einen Betrag zurücklegen möchte, muss ich nicht gedanklich zwischen mehreren unterschiedlichen Abläufen wechseln. Der eigentliche Vorteil ist die Bündelung alltäglicher Finanzwege in einer einzigen App.
Das macht JazzCash besonders interessant für Menschen, die ihr Smartphone ohnehin als wichtigste Schnittstelle für ihre Finanzen verwenden. Wer dagegen nur gelegentlich eine einzelne Überweisung ausführt und ansonsten lieber mit einer klassischen Bank-App arbeitet, wird den zusätzlichen Nutzen möglicherweise kleiner finden.
Was diese Bündelung im Alltag verändert
Im normalen Alltag entstehen viele kleine Finanzaufgaben: Eine Rechnung wird fällig, jemand aus der Familie braucht Geld, ein Betrag soll für später beiseitegelegt werden oder eine Überweisung muss erledigt werden. Jede Aufgabe für sich ist nicht besonders kompliziert. Umständlich wird es erst, wenn dafür unterschiedliche Anwendungen, Anmeldungen oder Abläufe nötig sind.
JazzCash setzt genau an diesem Wechsel zwischen den Aufgaben an. Ich finde das vor allem dann angenehm, wenn mehrere Dinge kurz hintereinander erledigt werden müssen. Statt eine Zahlung aufzuschieben, weil ich gerade nicht die passende Anwendung geöffnet habe, kann ich den Vorgang direkt in derselben Finanzumgebung beginnen.
Weitere lesenswerte Neuigkeiten
Alle Neuigkeiten anzeigen
Das bedeutet allerdings nicht, dass die App automatisch jede Bank-App ersetzt. Eine klassische Bankanwendung kann für Nutzer besser sein, die vor allem Kontostände, detaillierte Buchungen und banktypische Verwaltungsfunktionen im Blick behalten möchten. JazzCash wirkt in meiner Einschätzung stärker auf schnelle, praktische Geldbewegungen ausgerichtet als auf eine umfassende Finanzverwaltung.
So fühlt sich ein typischer Ablauf an
Ein realistisches Beispiel wäre ein Tag, an dem mehrere kleine Aufgaben zusammenkommen: Morgens sehe ich, dass eine Rechnung bezahlt werden muss. Später möchte ich einer bekannten Person Geld senden, und am Abend will ich einen Teil des verfügbaren Betrags nicht direkt ausgeben. In einer herkömmlichen Kombination aus Bank-App, Zahlungsdienst und separater Sparmöglichkeit würde ich dafür mehrere Wege nutzen.
Die besten Seiten von JazzCash - Your Mobile Account
Das solltest du bei JazzCash - Your Mobile Account beachten
Mit JazzCash kann ich diese Aufgaben gedanklich in einem Ablauf zusammenhalten. Ich beginne mit der Zahlung, wechsle anschließend zum Geldtransfer und kümmere mich danach um das Sparziel. Der praktische Gewinn liegt nicht unbedingt darin, dass jeder einzelne Schritt spektakulär schneller ist. Er liegt darin, dass weniger Wechsel und weniger verstreute Finanzaktivitäten entstehen.
Mein Tipp ist, die App nicht nur für spontane Zahlungen zu verwenden. Sie entfaltet ihren Wert eher, wenn man wiederkehrende Aufgaben bewusst über denselben Weg organisiert. Wer nur einmalig Geld senden möchte, wird die übrigen Bereiche kaum kennenlernen. Wer dagegen Rechnungen, Transfers und Rücklagen regelmäßig miteinander verbindet, bekommt ein klareres Arbeitsmuster.
Geldtransfers: praktisch, aber nicht gedankenlos
Der Transferbereich ist wahrscheinlich der Teil, den viele Nutzer zuerst ausprobieren. Geld an eine andere Person zu senden, ist eine typische Aufgabe, bei der eine mobile Lösung bequem sein kann. Ich würde vor dem Bestätigen trotzdem immer sorgfältig prüfen, ob Empfänger und Betrag stimmen. Gerade bei schnellen Zahlungen kann die einfache Bedienung dazu verleiten, zu wenig Aufmerksamkeit auf die Kontrolle zu verwenden.
Ein nützlicher Arbeitsablauf ist deshalb, den Zweck des Transfers kurz zu prüfen, bevor die Zahlung endgültig ausgeführt wird. Bei wiederkehrenden Zahlungen hilft es außerdem, nicht nur den Namen einer Person im Kopf zu haben, sondern den konkreten Anlass zu kontrollieren. Das ist kein spezielles Extra der App, sondern eine wichtige Gewohnheit, die bei mobilen Finanztransaktionen den Unterschied macht.
Für Familien, kleine private Ausgaben oder regelmäßige Unterstützung kann dieser Ansatz sehr bequem sein. Für hohe Beträge oder besonders formelle finanzielle Vorgänge würde ich dagegen eher den Weg wählen, bei dem ich die Transaktion und ihre Details in einer vertrauten Bankumgebung besonders ausführlich nachvollziehen kann.
Rechnungen bezahlen, ohne den Überblick zu verlieren
Die Möglichkeit, Rechnungen über dieselbe App zu begleichen, ist in der Praxis wertvoll, weil sie eine typische Aufschiebe-Aufgabe direkt mit dem übrigen Geldmanagement verbindet. Ich würde JazzCash dafür vor allem dann nutzen, wenn eine Zahlung zeitnah erledigt werden muss und ich nicht erst eine andere Anwendung suchen möchte.
Screenshots
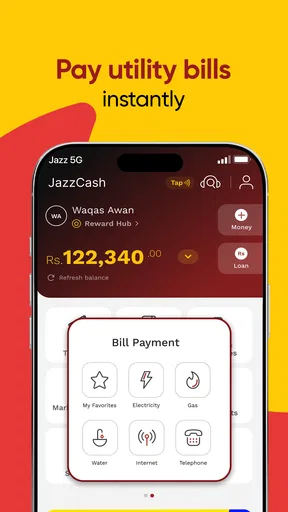
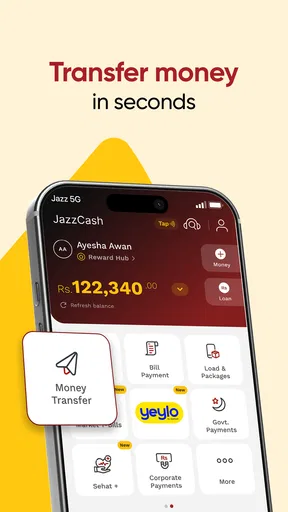
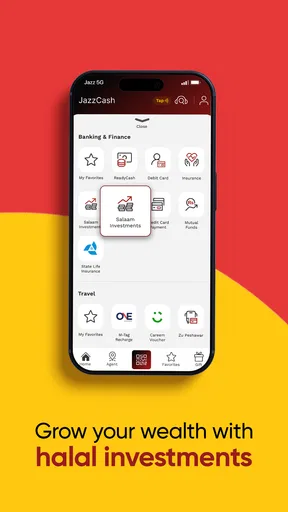
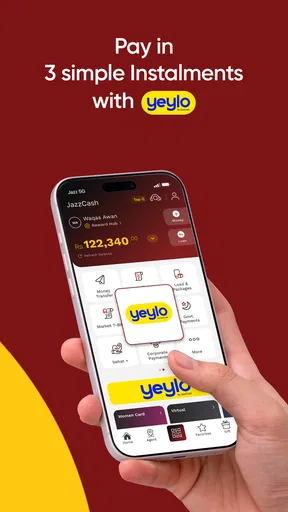
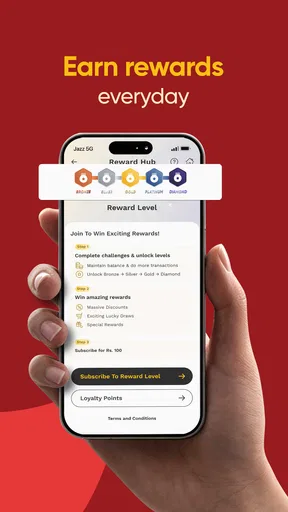
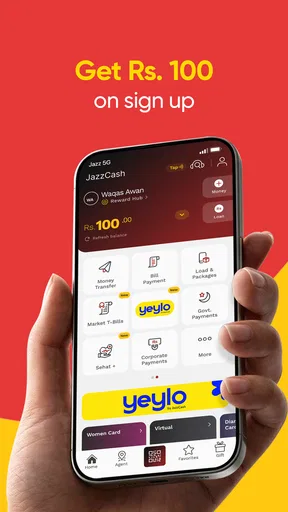
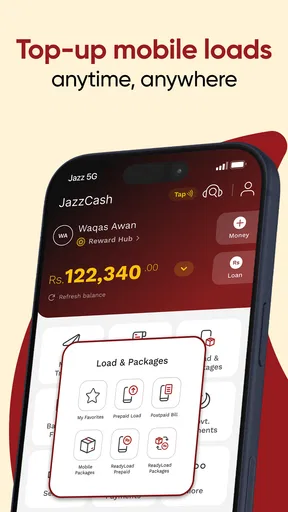
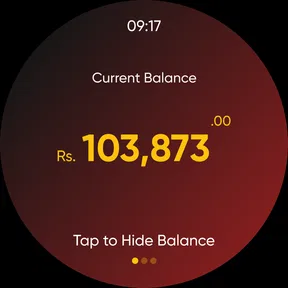
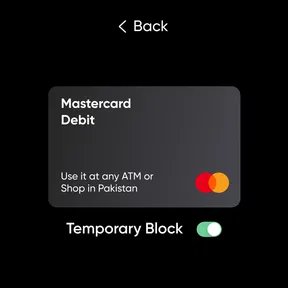
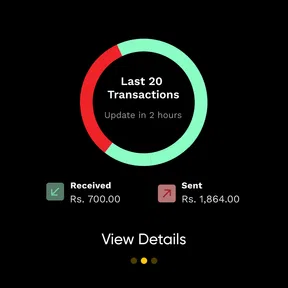
Der entscheidende Tipp ist, nach jeder Zahlung den Vorgang nicht sofort gedanklich abzuhaken. Ich würde prüfen, ob der richtige Rechnungszweck ausgewählt wurde und ob der Betrag mit dem Dokument übereinstimmt. Eine App kann den Weg vereinfachen, aber sie kann nicht die Verantwortung für die Kontrolle übernehmen.
Wer viele Rechnungen verwaltet, sollte außerdem eine eigene Routine entwickeln: offene Beträge sammeln, nacheinander prüfen und erst dann bezahlen. So wird JazzCash zu einem Werkzeug für Ordnung und nicht nur zu einer App, die man im letzten Moment öffnet.
Sparen als Teil desselben Geldflusses
Der Sparbereich ist für mich besonders interessant, weil er eine kleine Verhaltensänderung unterstützt. Geld zurückzulegen wirkt oft wie eine Aufgabe, die man irgendwann erledigt. Wenn sie in derselben App wie Transfers und Zahlungen liegt, kann man sie direkt nach einem Zahlungseingang oder vor einer größeren Ausgabe berücksichtigen.
Ich würde diese Funktion nicht als vollständige Finanzplanung verstehen. Sie kann helfen, einen Betrag bewusst aus dem laufenden Geldfluss herauszunehmen, ersetzt aber keine persönliche Übersicht über Einnahmen, Ausgaben und langfristige Ziele. Der praktische Nutzen entsteht durch Konsequenz: lieber regelmäßig kleine Beträge abtrennen, als nur dann zu sparen, wenn am Monatsende zufällig etwas übrig bleibt.
Ein weniger offensichtlicher Vorteil ist die mentale Trennung. Wenn ein Betrag als Rücklage behandelt wird, fällt es leichter, ihn nicht bei jeder spontanen Ausgabe mitzudenken. Gleichzeitig sollte man realistisch bleiben und nur Geld zurücklegen, das für die laufenden Verpflichtungen nicht benötigt wird. Eine mobile Sparfunktion macht aus einem knappen Budget kein großzügiges.
Überweisungen im Vergleich zu klassischen Bankwegen
Im Vergleich zu einer üblichen Bank-App wirkt JazzCash für mich stärker auf unmittelbare, mobile Vorgänge zugeschnitten. Das kann ein Vorteil sein, wenn ich Geld bewegen oder eine Zahlung erledigen möchte, ohne mich durch eine umfangreiche Bankoberfläche zu arbeiten. Die klassische Bank-App bleibt dagegen oft die bessere Wahl für Nutzer, die ihre Konten, Daueraufträge, detaillierte Umsätze und formale Bankbeziehungen an einem zentralen Ort verwalten wollen.
Auch andere mobile Zahlungsdienste können attraktiver sein, wenn sie im persönlichen Umfeld bereits weit verbreitet sind. Der beste Dienst ist bei Geldtransfers häufig derjenige, den die vorgesehenen Empfänger ebenfalls problemlos nutzen können. Eine technisch passende App hilft wenig, wenn der gewünschte Kontakt lieber über einen anderen Weg Zahlungen erhält.
JazzCash hat hier dennoch einen klaren eigenen Reiz: Die App verbindet Transfers mit Rechnungen, Sparen und Überweisungen, anstatt nur eine einzige Zahlungsart anzubieten. Für mich ist das der entscheidende Unterschied zu einer Lösung, die ausschließlich auf das Senden von Geld ausgelegt ist.
Wenn die Verbindung zum entscheidenden Faktor wird
Eine Zahlung unterwegs ist nur dann bequem, wenn das Netz gerade zuverlässig genug ist, um den Vorgang abzuschließen. In einem Alltagsszenario kann ich etwa eine Rechnung erst auf dem Weg zur Arbeit bemerken. Ist die Verbindung schwach, würde ich nicht mehrfach auf die Bestätigung tippen oder denselben Vorgang vorschnell erneut starten: Erst prüfe ich, ob die App eine klare Rückmeldung zum Status gibt, und kontrolliere anschließend den Verlauf, bevor ich einen neuen Versuch erwäge. So sinkt das Risiko, aus Unsicherheit eine Zahlung doppelt anzustoßen.
Diese Abhängigkeit ist kein Grund, mobile Finanzdienste grundsätzlich zu meiden, aber sie verändert den passenden Einsatzzeitpunkt. Für eine nicht dringende Zahlung ist ein stabiler Verbindungsmoment besser als ein hektischer Versuch in einer Funklücke. Bei einer fälligen Rechnung sollte ich den Vorgang deshalb nicht bis zur letzten Minute aufschieben. JazzCash ist vor allem ein Werkzeug für vernetzte Nutzung; bei fehlender oder unzuverlässiger Verbindung sollte ich mit einer Verzögerung rechnen und einen anderen passenden Weg bereithalten.
Unterwegs nutzen, ohne die Kontrolle abzugeben
Auf dem Smartphone lassen sich kleine Geldaufgaben leicht zwischen andere Tätigkeiten schieben. Genau darin liegt ein Vorteil, aber auch eine Schwäche: Wer während des Gehens, in einer lauten Umgebung oder unter Zeitdruck bezahlt, liest Empfänger und Betrag womöglich weniger aufmerksam. Ich würde sensible Schritte lieber kurz an einem ruhigen Ort erledigen. Die paar Sekunden Kontrolle sind sinnvoller, als eine mobile Zahlung im Vorbeigehen möglichst schnell abzuschließen.
Für eine datenbewusste Nutzung würde ich Finanzvorgänge außerdem nicht unnötig oft öffnen oder wiederholen. Vor dem Start kann ich mir zurechtlegen, welche Rechnung oder welcher Transfer erledigt werden soll, und danach die Bestätigung prüfen. Das ist keine Zusage, dass die App weniger Daten verbraucht; es ist schlicht eine vernünftige Routine, die vermeidbare Versuche und unnötige Unsicherheit reduziert. Wer besonders knappes mobiles Datenvolumen hat, kann wichtige Vorgänge nach Möglichkeit dann erledigen, wenn eine passende Verbindung verfügbar ist.
Wo Reibung entstehen kann
Die breite Ausrichtung ist zugleich eine mögliche Schwäche. Je mehr Finanzaufgaben eine App abdeckt, desto wichtiger wird eine klare Struktur. Nutzer, die nur eine einzelne Funktion brauchen, können sich von mehreren Bereichen zunächst überfordert fühlen. Ich würde deshalb nicht versuchen, alles am ersten Tag zu verwenden, sondern mit der Aufgabe beginnen, die im Alltag am häufigsten vorkommt.
Ein weiterer Trade-off betrifft die Konzentration. Wenn Transfers, Rechnungen und Sparbeträge an einem Ort liegen, ist das bequem, aber auch anspruchsvoller zu überwachen. Ein kurzer unaufmerksamer Moment kann dazu führen, dass man einen falschen Bereich auswählt oder eine Zahlung nicht so einordnet, wie man es beabsichtigt hat. Meine Empfehlung ist, jede Transaktion vor der Bestätigung kurz zu pausieren und die wichtigsten Angaben bewusst zu lesen.
Auch die kostenlose Nutzung sollte nicht mit völlig kostenlosem Geldverkehr verwechselt werden. Die App selbst ist gratis erhältlich, aber bei Finanzdiensten können je nach Vorgang, Zahlungsweg oder beteiligter Stelle Bedingungen eine Rolle spielen. Ich würde deshalb vor einer wichtigen Transaktion immer die im jeweiligen Ablauf angezeigten Informationen prüfen, statt automatisch davon auszugehen, dass jede Aktion ohne mögliche Kosten bleibt.
Für wen JazzCash besonders sinnvoll ist
Am meisten profitieren meiner Meinung nach Nutzer, die regelmäßig mehrere Arten von Geldaufgaben mobil erledigen. Dazu gehören Menschen, die Geld an Kontakte senden, Rechnungen begleichen und parallel Rücklagen bilden möchten, ohne dafür verschiedene digitale Werkzeuge zu kombinieren. Besonders praktisch kann das sein, wenn man im Alltag häufig zwischen privaten Überweisungen und wiederkehrenden Zahlungen wechselt.
Auch für Personen, die ihre Finanzroutine vereinfachen wollen, kann die App gut passen. Der wichtigste Schritt ist dabei, feste Gewohnheiten zu entwickeln: Rechnungen gesammelt prüfen, Transfers vor dem Absenden kontrollieren und Sparbeträge nicht erst nach allen anderen Ausgaben berücksichtigen. Wer JazzCash vor allem unterwegs einsetzen möchte, sollte zudem einen Plan für Momente mit schlechter Verbindung haben, statt wichtige Zahlungen auf einen knappen Zeitpunkt zu legen.
Weniger passend ist JazzCash für jemanden, der eine sehr detaillierte klassische Kontoverwaltung sucht oder ausschließlich eine einzelne Bankfunktion benötigt. Ebenso würde ich die App nicht allein deshalb wählen, weil sie viele Installationen hat. Entscheidend ist, ob die angebotene Verbindung aus Geldtransfer, Rechnungszahlung, Sparen und Überweisung zu den eigenen täglichen Wegen passt. Wenn die meisten Kontakte einen anderen Zahlungsdienst nutzen, kann dieser im konkreten Alltag bequemer sein.
Mein Urteil nach der Nutzung
JazzCash ist für mich keine App, die durch eine einzelne spektakuläre Funktion überzeugt. Ihre Stärke liegt in der praktischen Verbindung mehrerer Geldaufgaben. Genau dadurch kann sie im Alltag Zeit und Aufmerksamkeit sparen, besonders wenn ich wiederholt zwischen Zahlungen, Transfers und Rücklagen wechseln müsste. Die Kehrseite ist, dass eine gebündelte Finanzroutine Sorgfalt verlangt und bei instabiler Verbindung weniger angenehm wird.
Die große Reichweite mit über 100 Millionen Installationen und die Bewertung von 4,5 zeigen, dass viele Menschen diesen Ansatz ansprechend finden. Die App ist kostenlos und als Finanzanwendung ab null Jahren freigegeben. Entwickelt wird sie von JazzCash, und ihre lange Verfügbarkeit seit dem 17.07.2016 spricht dafür, dass sie nicht als kurzfristiger Versuch gedacht ist.
Meine Empfehlung fällt deshalb differenziert aus: Wenn du eine mobile Geldzentrale suchst und mehrere alltägliche Finanzwege zusammenführen möchtest, ist JazzCash einen Blick wert. Nutzt du dagegen bereits eine Bank-App, die alle deine wichtigen Aufgaben zuverlässig abdeckt, oder brauchst du nur gelegentliche Überweisungen, ist ein Wechsel nicht automatisch sinnvoll. Auch wer regelmäßig in Gegenden mit unzuverlässiger Verbindung zahlt, sollte die Abhängigkeit vom Netz in seine Entscheidung einbeziehen.
JazzCash ist am stärksten, wenn du die App als feste Routine für deinen täglichen Geldfluss verwendest. Wer sich vor jeder Zahlung kurz Zeit für Empfänger, Betrag und Zweck nimmt, kann die Bequemlichkeit nutzen, ohne die nötige finanzielle Sorgfalt zu verlieren. Für mich ist das eine praktische Lösung, sofern die Verbindung passt und die gebündelten Funktionen tatsächlich zum eigenen Alltag gehören.
Häufige Fragen zu JazzCash - Your Mobile Account
Was ist JazzCash – Your Mobile Account und wofür kann ich die App nutzen?
JazzCash ist eine mobile Finanz-App für Nutzer in Pakistan, mit der sich verschiedene Geldgeschäfte direkt über das Smartphone erledigen lassen. Je nach verfügbaren Funktionen können Sie Geld senden und empfangen, Rechnungen bezahlen, Mobilfunkguthaben aufladen, Online-Zahlungen durchführen und bestimmte Finanzdienste nutzen. Vor der Registrierung sollten Sie prüfen, ob Ihr Mobilfunknetz, Ihre Identitätsdaten und Ihr Standort unterstützt werden.
Wie kann ich ein JazzCash-Konto erstellen und welche Voraussetzungen gelten?
Für die Kontoeröffnung benötigen Sie in der Regel eine pakistanische Mobilfunknummer sowie gültige Identitätsdaten, die zur Verifizierung abgefragt werden können. Die Registrierung erfolgt normalerweise innerhalb der App oder über unterstützte JazzCash-Kanäle. Achten Sie darauf, Ihre persönlichen Angaben exakt wie auf Ihrem Ausweisdokument einzugeben. Je nach Kontotyp können zusätzliche Prüfungen oder Einschränkungen gelten.
Ist JazzCash sicher und wie werden meine Zahlungen geschützt?
JazzCash verwendet Sicherheitsmechanismen wie persönliche Zugangsdaten, PIN-Schutz und je nach Gerät oder Vorgang zusätzliche Verifizierungsschritte. Trotzdem sollten Sie Ihre PIN niemals weitergeben, keine verdächtigen Links öffnen und die App nur aus offiziellen Quellen installieren. Kontrollieren Sie vor jeder Transaktion den Empfänger und den Betrag. Bei einem verlorenen Smartphone sollten Sie Ihr Konto möglichst schnell sperren lassen.
Welche Gebühren fallen bei Überweisungen, Rechnungszahlungen oder anderen Transaktionen an?
Die Kosten hängen von der jeweiligen Dienstleistung, dem Transaktionsbetrag, dem Empfänger und dem verwendeten Kanal ab. Einige Zahlungen oder Aufladungen können kostenlos sein, während für Überweisungen, Bargeldabhebungen oder bestimmte Finanzprodukte Gebühren berechnet werden. Da sich Preise und Bedingungen ändern können, sollten Sie die in der App angezeigte Gebührenübersicht vor der Bestätigung jeder Transaktion aufmerksam prüfen.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder Geld nicht angekommen ist?
Überprüfen Sie zunächst den Transaktionsstatus in der App und bewahren Sie die angezeigte Referenz- oder Transaktionsnummer auf. Kontrollieren Sie außerdem, ob Empfängerdaten, Kontostand und Netzwerkverbindung korrekt waren. Bei verzögerten oder fehlgeschlagenen Zahlungen sollten Sie den offiziellen JazzCash-Kundendienst kontaktieren und keine weitere Zahlung ausführen, bevor der Vorgang geklärt ist. Teilen Sie dabei niemals Ihre PIN oder Ihr Passwort mit.